Mostrando entradas con la etiqueta CNMV. Mostrar todas las entradas

miércoles, 9 de mayo de 2012

EL INCIERTO FUTURO DEL AHORRADOR ESPAÑOL.


Cada vez que durante el gobierno del presidente Rodriguez Zapatero algún ministro o el gobernador del Banco de España ,conocido con las siglas de MAFO, tranquilizaba a la plebe con aquello de "nuestro sistema financiero es muy solvente" o similar ,en algún lugar del mundo se rompía una vajilla entera de Sèvres... Ahora seguimos con lo mismo : "Don´t worry...be happy".Hace pocos días en una comparecencia ante el parlamento español el señor gobernador del Banco de España "tranquilizaba " a la población al recordar que el Fondo de Garantía de Depósitos está muy vacio.Se ha utilizado para que el FROB pudiera realizar su "muy útil" labor de convertir a unas cajas de ahorro virtualmente en quiebra a unos bancos -resultado de las fusiones calientes o frías- también en situación similar a la insolvencia.
Cada nueva noticia es más intranquilizadora que la anterior.Y aquí pagarán ,como suele suceder,justos por pecadores.Se han presupuestado recortes multimillonarios en todo tipo de servicios públicos del Estado y demás administraciones ,con pasmo y quebranto de todo tipo de ciudadanos.Se están incrementando la  presión tributaria,a pesar de las promesas electorales, y la financiación le sale al Estado cada vez más cara,mientras se desploma el prestigio,influencia y solvencia internacional de España.
Que una entidad como Bankia,producto de la amalgama (es una fusión fría pero ya se "calentará") de siete cajas de ahorro capitaneadas por Caja de Madrid,con una cantidad muy importante de ahorradores y accionistas ,se encuentre en apuros graves, precise de otro rescate multimillonario con ayudas públicas es un signo de que huele a podrido en Dinamarca.Pero el problema no es para los daneses,en realidad no pertenecen ni tan siquiera al Euro,el problema es de España.Sus ahorradores ya no saben para donde mirar ni a quien creer.Aquí seguramente ha fallado todo : la gestión política de varios gobiernos,la supervisión del Banco de España,la gestión de los responsables políticos de las CCAA que pertenecían a los consejos de administración de las cajas etc.En Irlanda los bancos necesitaron rescate,en Holanda ING necesitó un gran rescate,en Bélgica también ,el grupo Fortis etc.Pero en España la debilidad es extrema nuestra situación interna,lucha entre gobierno central (en manos del PP) y las CCAA (estén con quien estén) es otro lastre.Es una olla de grillos Lo malo es que esos insectos ,al menos por el momento ,no nos quitarán el hambre.

El ministro de Economía de España, Luis de Guindos, ha afirmado este martes que la posibilidad de que la delicada situación económica de Grecia provoque un "corralito" en España es un "sinsentido".

De Guindos rechazó que un empeoramiento de la crisis griega pueda tener unas implicaciones para otros países como España que lleven a decretar una congelación sobre los fondos de sus bancos para evitar una huida masiva de su capital, una relación que, aseguró, "no tiene ninguna racionalidad".

Vamos a intentar primero que Grecia no salga del euroEl premio Nobel de Economía y articulista del New York Times, Paul Krugman, advirtió el pasado fin de semana sobre un posible corralito en España tras la salida de Grecia del euro, que fechó en junio, que provocaría que los bancos españoles e italianos sufran "enormes retiradas de dinero" mientras los "depositantes intentan transferir su dinero hacia Alemania
.
Fuente: http://www.20minutos.es/noticia/1449486/0/de-guindos/corralito/espana/


¿Puedo sacar mi dinero cuando quiera?

Hay que recordar que los depósitos y productos de renta fija establecen una serie de condiciones para recuperar el dinero —la letra pequeña—. Por tanto, además de la correspondiente penalización por realizar reembolsos antes de tiempo, la entidad puede imponer límites tanto sobre las cantidades de dinero como sobre los plazos en los que se pueden sacar los fondos.
En cuanto al dinero que los clientes tienen en cuentas a la vista, se puede traspasar sin límite, tanto a través de Internet como en las propias oficinas. Para cancelar una cuenta, sin embargo, se tienen que presentar en la sucursal todos los titulares de la misma.

¿Para qué está el Fondo de Garantía?

En caso de quiebra de una entidad la ley estipula que el Fondo de Garantía de Depósitos, un instrumento financiado por las propias entidades, cubrirá hasta 100.000 euros por ahorrador y banco. Este límite se fijó por el Gobierno tras el colapso de Lehman Brothers para reforzar la confianza en el sistema financiero europeo.
No obstante, tras la decisión tomada en diciembre por el anterior Ejecutivo de que fuera el propio sector quien pagase los rescates, se estipuló que el dinero necesario para ayudar a las entidades con problemas saliese de este fondo, lo que le ha dejado para pocas alegrías. Esta hucha tiene actualmente 2.350 millones de patrimonio (no hay datos públicos), incluyendo las aportaciones de 2011. Cada año se recaudarán unos 2.000 millones.
Por el lado contrario, ha desembolsado 8.500 millones. Hasta ahora, el fondo ha pagado los 1.300 millones que se colocaron en CCM; 5.289 millones para la CAM, 953 millones en Unnim y otros 1.000 millones en Banco de Valencia. Junto a ello tiene comprometido cubrir el 80% de la posible morosidad que aparezca en sus carteras de créditos. Según estimaciones, podría alcanzar los 6.250 millones sobre un total de 27.000 millones.
Por su parte, el Fondo de Reestructuración Ordenada Bancaria (FROB) ha comprometido unos 14.300 millones en la reestructuración del sector, en su mayor parte a través de acciones preferentes a cambio de un 7,75% de interés. Para Bankia y el resto de procesos que se presenten dispone de otros 15.000 millones gracias a la reciente ampliación de su capacidad por 6.000 millones aprobada por el Gobierno.

¿En qué situación quedan los clientes con preferentes?

Una parte de los inversores en preferentes ya aprovecharon la ventana abierta por Bankia para convertir estas participaciones en acciones. La entidad canjeó mediante esta operación 1.274 millones, aunque las condiciones fijaban que solo recibirían el 100% si permanecían un año sin vender los nuevos títulos. Los que optaron por esta opción, además de acumular fuertes pérdidas por el precio al que se fijó el canje, están en la misma situación que los accionistas: a expensas de la evolución de la cotización y esperando que remonte a medio plazo para recuperar su inversión.
Otra gran parte de inversores en preferentes, sin embargo, siguen sin poder canjearlas. El banco tiene pendientes aún otros 3.000 millones en estos productos.FUENTE: 
http://economia.elpais.com/economia/2012/05/08/actualidad/1336483962_177349.html


Aznar no quería que se usara el FROB. 
Aznar criticó duramente el Fondo de Reestructuración Ordenada Bancaria (FROB) aprobado la semana pasada por el Gobierno de José Luis Rodríguez Zapatero para ayudar a las entidades financieras por tratarse de un premio de miles de millones de euros a las cajas de ahorro "que han demostrado ser, cuando menos, incompetentes".

"Las cajas de ahorro han demostrado ser, cuando menos, incompetentes"

El presidente de FAES aseveró que el sistema financiero "tiene que volver a funcionar normalmente sin el apoyo de las medidas públicas temporales de emergencia que se implantaron como respuesta ante la amenaza de colapso".
Por ello, rechazó el FROB con el que el Gobierno de Zapatero "se dispone a premiar con miles de millones de euros, que salen de los bolsillos de las familias, de las pymes y de los autónomos, a banqueros y directivos de las cajas de ahorro que han demostrado ser, cuando menos, incompetentes".
Afirmó que los dirigentes de esas cajas de ahorro "en cualquier empresa, serían despedidos" mientras que este gobierno "les premia regando con el dinero de todos a las entidades que han demostrado no saber dirigir".

Aznar insistió en que "la recapitalización con dinero público de entidades con problemas sólo debe hacerse en aquellas que sean viables" y apuntó que "la mejor señal sobre la viabilidad futura de una entidad financiera es que inversores privados estén dispuestos a arriesgar su dinero en ella".

Añadió que "en aquellas entidades que no logren demostrar su viabilidad, lo lógico sería iniciar un proceso de liquidación ordenada que proteja los legítimos intereses de los depositantes".
Al contrario de lo mantenido por Zapatero, Aznar afirmó que "no tiene sentido decir que no se dejará caer a ninguna entidad" porque "deberán caer todas aquellas que resulten inviables" para "evitar una permanente transfusión de dinero público hacia unos bancos o unas cajas de ahorros 'zombies' que lastrarían el proceso de recuperación económica".
Fuente : 
http://www.publico.es/dinero/236427/aznar-propone-privatizar-las-cajas-de-ahorro


MADRID, 9 May. (EUROPA PRESS) -
   El consejo de administración de Banco Financiero y de Ahorros (BFA) ha solicitado la entrada del Estado en su capital, lo que supone la nacionalización de su filial cotizada Bankia, según lo propuesto por su nuevo presidente, José Ignacio Goirigolzarri.
   El consejo ha solicitado la conversión de los títulos emitidos por importe de 4.465 millones de euros recibidos en forma de préstamo público por el Fondo de Reestructuración Ordenada Bancaria (FROB) en acciones ordinarias, según informó el Banco de España.
   El organismo que preside Miguel Ángel Fernández Ordóñez explica que los acontecimientos de las últimas semanas en torno a Bankia y la creciente incertidumbre sobre el futuro de la entidad han hecho aconsejable la aportación de recursos públicos en su capital para acelerar el saneamiento.
   El Banco de España sostiene que BFA-Bankia es una entidad solvente que sigue funcionando con absoluta normalidad y sus clientes y depósitantes "no han de tener motivo de preocupación".Fuente:

http://www.europapress.es/economia/noticia-bankia-solicita-entrada-estado-capital-20120509214723.html

martes, 8 de mayo de 2012

LA CRISIS DE BANKIA Y LA DIMISIÓN DE RODRIGO RATO.


El hasta ahora presidente de Bankia, Rodrigo Rato, ha presentado hoy su renuncia por "estimar que es lo más conveniente para esta entidad", considerada como clave para la reestructuración del sistema financiero español. En un comunicado remitido a los medios, Rato añade que va a proponer al consejo de la entidad la designación de José Ignacio Goirigolzarri como consejero y futuro presidente del grupo. La decisión, además, coincide con los planes del Gobierno de poner en marcha de forma inminente un plan de saneamiento para Bankia que prevé la inyección de cerca de 10.000 millones de dinero público con el objetivo de cubrir su riesgo inmobiliario. Junto a ello, también se cambiarán gestores y parte del consejo.
Rato ha querido lanzar un mensaje "muy tranquilizador" a los 10 millones de clientes de la entidad después de anunciar su dimisión. "Bankia es una entidad con un nivel de solvencia muy alto, además con una muy robusta situación de liquidez y con una plantilla de profesionales espléndida que sirve a 10 millones de clientes y a los 400.000 accionistas", ha declarado, según informa Europa Press, antes de participar en un acto organizado por el centro universitario de estudios Financieros en Madrid, en el que ha coincidido con el ministro de Economía y Competitividad, Luis de Guindos. El todavía presidente de Bankia ha añadido que ha decidido proponer como su sucesor al frente de la entidad a Goirigolzarri, al que "todos reconocemos con un gran prestigio personal y profesional".
Las grandes, Santander, BBVA y Caixa, fueron consultadas durante todo el proceso porque se considera que la solución de Bankia era "fundamental para nosotros, para la salud del sistema y de la economía española", según un ejecutivo de una de esta entidades que pide el anonimato.Ahora su preocupación es que no se generen inquietudes en los 10 millones de clientes entiendan que no están en peligro sus ahorros porque la entidad será saneada por el Estado. "Hemos empezado otra época que los mercados, poco a poco, irán  valorando". Fuente: http://economia.elpais.com/economia/2012/05/07/actualidad/1336394387_753458.html

El origen del banco se remonta al Sistema Integral de Protección (SIP) que formaron en el verano de 2010 siete cajas de ahorros: Caja Madrid, Bancaja, Caja de Canarias, Caixa Laietana, Caja de La Rioja, Caja Ávila y Caja Segovia.
El SIP consistió en integrar bajo un mismo grupo bancario sus negocios pero manteniendo aparte sus marcas locales. Con esta 'fusión fría' formaron el tercer grupo por activos de España, 339.021 millones en 2009, pero el primero por volumen de negocio, 376.619 millones. Es decir, la entidad con mayor concentración de riesgo en este país.
Para cumplir con las exigencias de capital exigidas por el Gobierno, el SIP de cajas de ahorros se transformó en banco con la constitución del Banco Financiero y de Ahorros (BFA).
BFA es la matriz de Bankia y es donde están agrupados los activos problemáticos de las antiguas cajas de ahorros. El primero se quedó con los activos inmobiliarios y algunas participaciones industriales, mientras que el segundo, que es el que cotiza en Bolsa, se quedó con el negocio financiero.Fuente:
 http://www.elmundo.es/elmundo/2012/05/07/economia/1336411669.html


El Gobierno de Mariano Rajoy nacionalizará este viernes Bankia y también su matriz BFA, en la que será la operación de rescate bancario más importante de la historia de España, según han confirmado al sector fuentes financieras conocedoras del plan gubernamental. La razón es el desfase patrimonial que acumula de manera conjunta Bankia y BFA, que ronda los 20.000 millones, por la que el auditor Deloitte se negó a firmar las cuentas de BFA, lo que ha sido el desencadenante de la marcha del hasta ayer presidente de Bankia, el ex ministro de Economía, Rodrigo Rato.
Según las fuentes consultadas, está previsto que al mismo tiempo que el viernes se anuncie la inyección de fondos públicos a Bankia y su nacionalización junto con la de su matriz BFA se haga pública también el contenido del informe de auditoría de Deloitte, que no fue presentado junto a las cuentas remitidas el viernes día 4 de mayo a la CNMV, fuera del plazo que expiraba al término del mes de abril. Con su presentación, Economía pretende reconocer el problema y al mismo tiempo comunicar a los mercados que se afronta de manera inmediata la solución.Fuente:
http://www.elconfidencial.com/economia/2012/05/08/el-gobierno-nacionalizara-bfabankia-el-viernes-por-un-agujero-de-casi-20000-millones-de-euros-97576/

7.000 millones de euros. Es lo que el Gobierno calcula que tendrá que prestar a Bankia para empezar a hablar. No está claro si hará falta más dinero y ni siquiera que vayamos a cobrar. Tampoco es el primer cheque: el Estado ya había prestado antes otros 4.465 millones, hace dos años, como regalo de bodas por la fusión entre Bancaja y Caja Madrid. En total, son 11.465 millones: más que todo el hachazo en educación y sanidad (10.000 millones), casi seis veces más que los recortes en Ciencia e I+D (2.000 millones), tres veces lo que se ahorró con la bajada de sueldos de los funcionarios (4.000 millones) o más de siete veces lo que se recortó al congelar las pensiones (1.500 millones).
12.992 millones de euros. Es lo que se supone que valía Bankia según su propia contabilidad, su valor en libros hace algo menos de un año. Para la salida a bolsa, el 20 de julio de 2011, se ofreció un descuento del 60% sobre esta cantidad para motivar a inversores a entrar en este pastel. Ni aún así: desde que cotiza, el valor de Bankia (el de la bolsa, no el de los libros) se ha reducido un 38% más.
4.600 millones de euros. Es lo que vale Bankia, según su capitalización bursátil de ayer. Es decir: los mercados valoran a esta entidad financiera en un tercio de lo que el Estado tendrá que poner para reflotarla a ella y a su matriz, el BFA, que es una especie de banco malo donde el genio financiero de Rodrigo Rato –aconsejado por MAFO– dejó toda la basura del ladrillo para ver si así podía aguantar. En ese almacén nuclear se guardan 30.000 millones en activos tóxicos, un 3% del PIB nacional o todo el recorte del gasto público de este año. Dentro de esa cifra hay también 5.000 millones en suelo, un patrimonio que se ha devaluado aún más. Es obvio que el dinero público prestado difícilmente va a regresar.
Fuente:
http://www.escolar.net/MT/archives/2012/05/el-agujero-de-bankia-en-cinco-cifras-que-se-entienden.html


"La confianza depositada en nosotros por más de 10 millones de clientes y más de 400.000 accionistas es una de las mayores satisfacciones que he tenido como Presidente de Bankia". así se despedía ayer rodrigo rato en su comunicado de la presidencia de bankia, sin precisar que los accionistas -empleados incluidos- que confiaron en él para la salida a bolsa acumulan unas pérdidas del 36,8% desde el 19 de julio del pasado año, fecha de su estreno bursátil. se trata del peor comportamiento en bolsa de los grandes bancos españoles.la salida de Rato de la presidencia de Bankia llega antes de cumplirse un año en bolsa, en concreto apenas han sido nueve meses en los que salvo los primeros días siempre estuvo por debajo del precio de salida. Sus acciones fueron vendidas a los accionistas que quisieron participar en su salida a bolsa a 3,75 euros y ayer cerraron a 2,37 euros, su mínimo histórico. Se trata de una pérdida del 36,8%, el peor registro de todos los bancos que cotizan en el ibex 35
todos ellos registran descensos, pero ninguno del calado de bankia. el único valor que se acerca es Caixabank, que cede también más de un 36%, seguido de Banco Popular (-32%). Santander y BBVA ceden desde el día de la colocación de bankia un 31% y un 25%, respectivamente. el menos malo de todos los bancos es Bankinter, que cede un 13%, casi 25 puntos porcentuales menos que Bankia.Fuente:
http://www.idealista.com/news/archivo/2012/05/08/0445549-rato-deja-a-400-000-accionistas-de-bankia-con-un-37-de-perdidas-el-peor-comportamiento-de-todo-el


Banco Financiero y de Ahorros (BFA), matriz de Bankia y en la que el grupo ha aparcado sus activos inmobiliarios, aglutina 37.517 millones de euros en créditos a la construcción y la promoción inmobiliaria. La cifra es muy superior a la de sus principales competidores. Santander acumula 23.442 millones, BBVA 14.158, Caixabank 22.437, Sabadell 9.402 y Banco Popular 16.481 millones.
Dicen los ingleses que dos pavos no crean un águila. El mundo de las finanzas suele explicar que la fusión de Caja Madrid, Bancaja, Caja de Canarias, Caja Ávila, Caja Segovia, Caixa Laietana y Caja Rioja, lejos de crear una gran entidad solvente gestó un gigante con pies de barro.
Se hizo con un Sistema Institucional de Protección (SIP), fórmula que permitía fusiones frías —cada entidad conserva su identidad— entre cajas de ahorros de distintas comunidades autónomas. Esta vía, avalada en su día por el Banco de España, fue la preferidad por aquellas regiones que no querían perder influencia en sus entidades. Así, se usaron más con un criterio político que de eficiencia y rentabilidad.
A pesar de eso, Bankia siguió adelante. Hasta el punto de que protagonizó una histórica salida a Bolsa, el pasado verano, que se interpretó como clave para el futuro del sistema financiero españo. Para evitar un fracaso rotundo, y según se admite en el sector, el resto de entidades salieron al rescate de la operación: buena parte de las acciones colocadas entre inversores institucionales fueron adquiridas por el resto de bancos españoles.
A día de hoy, esas mismas entidades admiten que Bankia sigue siendo un problema. Al juntarla con otro banco o caja —hubo contactos con CaixaBank, pero fracasaron—, explican esas fuentes,se corre el riesgo de que los problemas de BFA se lleven por delante a un hipotético socio. Así las cosas, solo parece quedar una opción: el dinero público.


lunes, 16 de abril de 2012

MIEDO AL "CORRALITO" EN ESPAÑA.


Imagine por un momento que usted acude a su banco con un dinero que tiene ahorrado para contratar un depósito a plazo fijo o bonos del Estado. No tiene conocimientos financieros y, por tanto, lo que busca es un producto seguro que le deje una rentabilidad pero sin asumir riesgos. Llega el día en que usted necesita sacar ese dinero y acude a su mismo banco, pero en lugar de recuperarlo sin problemas, se entera de que lo que contrató no era lo que pensaba, sino unas participaciones preferentes de la entidad y que el banco tiene carta libre para hacer con su dinero lo que quiera sin que usted pueda reclamarle ni tenga margen de maniobra para revertirlo.

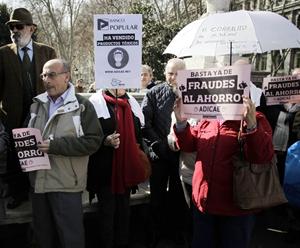
Bancos y cajas de ahorros continúan bloqueando los ahorros de decenas de miles de consumidores que contrataron participaciones preferentes –en la mayoría de los casos con engaños, creyendo que contrataban un producto sin riesgo-, amparándose en la interpretación interesada de unas instrucciones dadas por la CNMV y el Banco de España para negarse a tramitar órdenes de venta de preferentes.

Las asociaciones de consumidores han cargado contra “la impunidad de los bancos”, a quienes culpan de la crisis, y han reclamado una mejora de la competencia en este sector, algo que consideran “más necesario que nunca” debido a la concentración de entidades a consecuencia de la crisis.

Estas modalidades de inversión, que van desde los llamados "swaps" inmobiliarios hasta las participaciones preferentes, pasando por la adquisición de deuda subordinada, fueron acercadas a los clientes de los bancos durante el estallido de la burbuja inmobiliaria de 2007.
En ese momento, cuando el país aún disfrutaba de los últimos meses de prosperidad, aquellas propuestas fueron vistas por los clientes de los bancos como opciones atractivas para cuidar y ampliar sus ahorros.
Pero la irrupción de la crisis financiera nacional e internacional terminó por diezmar el dinero depositado en cuestión de meses. Y, según denuncian los propios damnificados, este despojo se llevó a cabo sin que los ahorristas fueran notificados debidamente de que podrían quedarse sin sus inversiones en caso de que la situación del sistema financiero sufriera una parálisis.
De acuerdo con la Asociación de Usuarios de Bancos, Cajas y Seguros de España (Adicae), los bancos y las cajas locales cometieron un abuso de confianza, en especial con sus clientes más antiguos, al ofrecerles hacer depósitos con renta variable e ilusionarlos con que se trataba de una inversión segura y redituable.
Pero luego la mayoría de estos pequeños inversores, en gran parte jubilados, se encontraron con que el 50% o más de su dinero se había esfumado junto con la prosperidad de España.

La banca española ha dedicado el grueso de la financiación obtenida en el BCE para invertir masivamente en deuda pública, con un incremento de sus posiciones del 21,6% en 2011. En cambio, no sólo no concede crédito nuevo a empresas y familias, sino que éste sufrió el año pasado su mayor caída desde 1962, el 3,3% interanual. El descenso de las hipotecas fue todavía superior, del 5,7%, el mayor de la historia.
Así lo aseguran los últimos datos publicados por el Banco de España, que confirman la queja habitual en la opinión pública: que el grifo del crédito sigue cerrado y que no es un problema de liquidez sino del uso de la misma. Las entidades prefieren dedicarla al famoso carry trade, muy lucrativo y mucho más seguro que la actividad crediticia.


En su Blog ,Marc Vidal afirma: 
"El gobierno español es incapaz de sostener sus propias afirmaciones.El fondo de garantía de 100.000 euros recién estrenado es menos real que un billete de 7,20 euros. El Estado sabe que una quiebra oficial de una entidad bancaria en España supondría la insolvencia definitiva del país pues es imposible cubrir los fondos depositados de ninguna caja media española y, ni por asomo, la de ningún banco o caja de gran volumen. Esa fallida de una caja manchega está siendo ocultada con ingentes inyecciones de liquidez diaria para no evidenciar y publicar su situación. Lo cual obligaría al uso de ese fondo de garantía y que a su vez evidenciaría la quiebra del Estado por no poder afrontarlo. Para evitarlo, ese líquido pretende retrasar la retirada de fondos por alarma y a su vez “obligar” a otras cajas a comerse el marrón, retrasar el asunto y esperar que San Pedro nos bendiga a todos."


Los ahorradores son temerosos por definición, pero esa prevención es aún mayor cuánto más modestas son sus economías. Basta echar un vistazo a los foros de Internet, para comprobar que la pregunta "¿qué hago con mi dinero?" tiene cada vez más seguidores. Las respuestas sobre cómo poner a buen resguardo los ahorros ante una catástrofe financiera general son variopintas: contratar una cuenta en divisas (dólares, libras, yenes); abrir una cuenta en un país más solvente que formara parte de un núcleo duro en caso de ruptura del euro (Alemania, Francia u Holanda, por citar los más cercanos); llevar el dinero fuera de la UE (Suiza, Estados Unidos...), depositar el dinero en metálico en una caja de seguridad o invertir en oro. Hay más. Y ninguna infalible.

Cojan su dinero y guárdenlo donde puedan, dispongan de él en fondos de entidades solventes que no son las que están pensando por su volumen y tamaño, adviertan a los suyos de que vienen tiempos muy difíciles y que aceptarlo rápidamente será un valor fundamental para sufrir menos que otros.


Según lo cuenta en su blog en el diario The New York Times, Grecia saldrá de la eurozona, "posiblemente el próximo mes", y esto provocará "cuantiosas retiradas" de los bancos de España e Italia hacia una plaza más segura como Alemania.
La consecuencia de esto, según Krugman, podría ser la imposición en estos dos países del mecanismo que se conoció en la Argentina como "corralito", en donde se limitaría el retiro de dinero en efectivo de los bancos, mientras que los entes financieros tendrían prohibido transferir depósitos fuera del país.
De acuerdo al Nobel, Alemania es el único país que puede evitar este colapso. En su visión, el gobierno de Merkel puede aceptar la inyección de capital público en Italia y España, que ayudaría a lograr las garantías para rebajar los intereses de sus deudas, o, de lo contrario, significará "el fin del euro".
La semana pasada, el gobierno de Rajoy anunció la nacionalización parcial de Bankia, el cuarto banco más grande de España y el más expuesto a activos inmobiliarios tóxicos, lo que generó aún más incertidumbre sobre la situación financiera del país.
La inyección de capital mediante la conversión de deuda en acciones hará del Estado el principal accionista de Bankia, que se convierte en el octavo banco en ser intervenido en España desde el estallido de la burbuja inmobiliaria en 2008.
Fuente:
http://www.infobae.com/notas/647542-Krugman-pronostico-un-corralito-en-Espana-e-Italia.html


http://www.mejoresblogs.com/denuncias-estafas/18281/
http://www.gurusblog.com/archives/ahorros-corralito-espana/04/12/2011/
http://elpais.com/diario/2011/12/09/sociedad/1323385201_850215.html
http://www.lanacion.com.ar/1453865-protestas-en-espana-por-una-suerte-de-corralito
http://www.cincodias.com/articulo/opinion/saneamiento-pendiente-banca-espanola/20120125cdscdiopi_3/
http://www.cincodias.com/articulo/mercados/banca-espanola-pena-bce-alemana-saca-
partido/20120414cdscdsmer_2/
http://www.ie.edu/IE/pdf/Informe_banca_espa%C3%B1ola_y_%20riesgo_soberano.pdf
http://www.periodistadigital.com/economia/empresas/2012/03/30/la-banca-espanola-podria-necesitar-mas-dinero-publico.shtml
http://es.wikipedia.org/wiki/P%C3%A1nico_bancario
http://es.wikipedia.org/wiki/P%C3%A1nico_financiero_de_1907
http://www.libertaddigital.com/economia/sera-en-octubre-por-que-las-crisis-financieras-suceden-cuando-suceden-1276414472/
http://es.wikipedia.org/wiki/Corralito
http://www.interviu.es/reportajes/articulos/el-corralito-espanol
http://smfdiario.blogspot.com.es/2012/03/preferentes-el-corralito-espanol.html
http://www.abc.es/20111206/comunidad-catalunya/abcp-corralito-pueblo-tarragona-20111206.html
http://joseluisburgos.blogspot.com.es/
 http://cinabrio.over-blog.es/article-nuevo-gobierno-espanol-creara-banco-malo-para-sanear-a-la-banca-espanola-comprandole-sus-activos-t-92016477.html
http://www.cincodias.com/articulo/mercados/crear-banco-malo-parezca/20120424cdscdimer_7/

miércoles, 29 de febrero de 2012

VENTAS BURSÁTILES AL DESCUBIERTO.


La venta al descubierto es cuando los especuladores piden prestando acciones que luego venden. Cuando la deben de devolver a sus propietarios intentan que los precios bajan, para comprar barato y vender por el precio pactado.

Su interés está en deteriorar al máximo lo prestado. Al revés de las compra, que espera que las acciones suban para vender. La diferencia en ambos casos son beneficios.


Especular con lo que no se tiene

Por ejemplo, el inversor le pide prestado a una entidad bancaria una acción de una empresa o un título de deuda pública, a cambio de una comisión y con la obligación de devolver ese título o acción. Normalmente, ese título no pertenece a la entidad que lo presta, sino a otro inversor particular que lo tiene depositado para su gestión: en principio, no le interesa que el título pierda valor, pero la entidad tiene el incentivo de cobrar la comisión para prestárselo al inversor que pretende especular.
Así, si ese título vale 10 euros y el inversor cree que va a bajar, por ejemplo a ocho euros, vende el título y cuando efectivamente baja lo recompra, lo devuelve y se embolsa la plusvalía, en este caso dos euros.
Evidentemente, estas posiciones cortas son arriesgadas, puesto que el título puede subir de valor. Es por eso que las intervenciones del Banco Central Europeo son tan efectivas a corto plazo en el mercado de deuda secundaria, porque al comprar títulos de deuda eleva su valor y los inversores que han apostado a corto se ven obligados, en la jerga del mercado, a cerrar sus posiciones cuanto antes, es decir, a recomprar los títulos con los que apuestan.
De lo contrario, tendrían que recomprar el título a un precio más alto y asumir pérdidas, lo que puede llevar incluso a la difusión de rumores para provocar los descensos. Eso es lo que argumenta la Autoridad Europea de Mercados Financieros (ESMA, por sus siglas en  inglés):  "A pesar de que las posiciones cortas pueden ser una estrategia de trading válida, cuando se emplean en combinación con la difusión de falsos rumores de mercado representan un claro abuso".

Fuente:http://www.rtve.es/noticias/20110812/las-ventas-corto-como-apostar-baja-los-mercados-financieros/454103.shtml

Primeras reacciones a la decisión de España, Italia, Francia y Bélgica de prohibir las posiciones bajistas en la bolsa. Alemania se ha mostrado a favor y ha manifestado su voluntad de que se trasladen a toda la Unión Europea, mientras que Reino Unido ha asegurado que no tiene intención de aplicar nada parecido por ahora. Bruselas urge el acuerdo para coordinar acciones europeas contra las posiciones bajistas.
El gobierno alemán ha celebrado la iniciativa de estos cuatro países, que ayer dieron un paso de forma coordinada en respuesta a la alta volatilidad que reina en los mercados. Berlín ha ido más allá y ha propuestoprohibir las operaciones de especulación a la baja en toda la Unión Europea.
Fuente:elewww.conomista.es/internacional/noticias/3303678/08/11/Alemania-propone-prohibir-especulacion-a-la-baja-en-la-Union-Europea.html
En una nota de prensa, la CNMV señala que la situación de "extrema volatilidad" en los mercados de valores europeos, en especial las cotizaciones de acciones de entidades financieras, "está incidiendo de forma clara en la estabilidad de los mercados y puede perturbar su ordenado funcionamiento".
Por este motivo, añade, "resulta preciso revisar la operativa de los mercados de valores con el fin de asegurar el mantenimiento de la estabilidad financiera".
En consonancia con las medidas similares que otros supervisores europeos impulsan la CNMV ha acordado esta prohibición con carácter transitorio y al amparo del artículo 85.2 j de la Ley 24/1988, de 28 de julio, del Mercado de Valores (LMV).
La prohibición, de carácter transitorio durante 15 días y que podrá ser prorrogada si se considera necesario, afectará a cualquier persona física o jurídica que lleven a cabo operaciones "que supongan la constitución o incremento de posiciones cortas sobre acciones españolas del sector financiero".
La prohibición cautelar afecta a cualquier operación sobre acciones o índices, incluyendo operaciones de contado, derivados en mercados organizados o derivados OTC, que suponga crear una posición corta neta o aumentar una preexistente, aunque sea de forma intradiaria, señala la CNMV.
"Se entenderá por posición corta aquella que resulte en una exposición económica positiva ante una caída del precio de la acción".
Se excluyen de la prohibición cautelar las operaciones que sean realizadas por entidades que desarrollen funciones de creación de mercado, entendiéndose por tales las entidades financieras o empresas de servicios de inversión que, como respuesta a órdenes de clientes o como resultado de cotizar precios de oferta y demanda de forma continua en su condición de miembros de mercados secundarios oficiales, incurran transitoriamente, especialmente intradía, en posiciones cortas.

El principal cambio sobre el proyecto inicial de la Comisión ha sido el endurecimiento, a instancias del Parlamento, del tratamiento concedido a las operaciones de venta al descubierto de los credit default swaps (CDS) ligados a la deuda soberana.
El texto pactado establece una prohibición general de ese tipo de transacciones, con lo que se pretende impedir que un inversor pueda apostar a la baja contra el bono de un Estado por la vía indirecta de sus CDS o seguros de impago.
Europa se convierte así en el primer mercado financiero importante que prohíbe ese tipo de operaciones. Pero el acuerdo alcanzado prevé algunas salvaguardas para evitar que afecte a la liquidez del mercado de la deuda soberana, uno de los temores planteados por los países que se resistían a la prohibición.
Las autoridades nacionales, como la CNMV en el caso español, podrán suspender el veto tan pronto como aprecien falta de liquidez en su mercado de bonos o un impacto negativo en los precios de emisión de nueva deuda.
El país concernido podrá autorizar de nuevo las ventas al descubierto por un periodo inicial de 12 meses, un plazo renovable por periodos de seis meses. Pero antes de conceder esa autorización deberá notificarlo a la Autoridad Europea de Valores y Mercados y demostrar el impacto negativo de la prohibición.
El reglamento también excluye de la prohibición las ventas al descubierto ligadas a títulos cuyo valor tenga cierta correlación con la deuda soberana y que se hagan con el objeto de protegerse de una pérdida o depreciación en su valor.
Transparencia
"Estas medidas equilibradas", señaló ayer el comisario europeo de Mercado Interior, Michel Barnier, "garantizarán que los CDS se utilizan para lo que fueron pensados, es decir, protegerse del riesgo de una suspensión de pagos sin poner en peligro el adecuado funcionamiento de los mercados de deuda soberana".
El comisario europeo reconoce que "las ventas a corto no han provocado la crisis", pero considera que "pueden agravar la caída de precios en mercados estresados".
El nuevo reglamento facilitará a las a las autoridades un conocimiento más detallado de esas operaciones gracias a las nuevas normas de transparencia. Los operadores deberán comunicar al regulador cualquier posición en corto que supere el 0,2% del valor de una acción. Y la posición se hará pública en cuanto supere el 0,5% de ese valor.
En caso de inestabilidad, los reguladores podrán prohibir o restringir las ventas a corto y al descubierto de acciones. Esa posibilidad ya existe en estos momentos. Pero a partir de la entrada en vigor del reglamento (en noviembre de 2012, tras la próxima aprobación formal por parte del Parlamento y el Consejo) la autoridad europea coordinará esas prohibiciones para evitar las intervenciones unilaterales ocurridas durante la actual crisis.

Videos:


http://www.youtube.com/watch?v=nadMbxgDgPA
http://www.youtube.com/watch?v=LttLLDMtof8&feature=related
http://www.rtve.es/noticias/20110812/las-ventas-corto-como-apostar-baja-los-mercados-financieros/454103.shtml
http://www.rtve.es/noticias/20110812/francia-italia-vetaran-las-ventas-corto-que-especulan-con-las-acciones-segun-cnbc/453922.shtml


http://www.ahorrando.org/Templates/ah/Content.aspx?id=1958
http://www.bolsamadrid.es/esp/bolsamadrid/cursos/dicc/d.asp
http://www.eco-finanzas.com/diccionario/V/VENTA_AL_DESCUBIERTO.htm
http://foros.expansion.com/laboratorio/79015-ventas-descubierto-que-broker-y-funciona.html
http://www.elplural.com/2011/08/12/la-cnmv-prohibe-ventas-al-descubierto-sobre-valores-del-sector-financiero/
http://www.tienedinero.com/es/articulos/ventas-al-descubierto
http://www.intereconomia.com/noticias-gaceta/economia/economia/operacion-consiste-vender-plazo-acciones-o-valores-que-no-se-tiene
http://www.rtve.es/noticias/20110812/las-ventas-corto-como-apostar-baja-los-mercados-financieros/454103.shtml
http://www.cincodias.com/articulo/mercados/ue-prohibe-venta-descubierto-seguros-impago-deuda-soberana/20111020cdscdimer_4/
http://www.etoro.es/educacion/la-teoria-detras-de-los-negocios-de-venta-al-descubierto.aspx
http://www.invertia.com/noticias/articulo-final.asp?idNoticia=2316112
http://www.elmundo.es/elmundo/2011/08/12/economia/1313100465.html
http://diarijortega.blogspot.com/2011/08/que-son-las-operaciones-en-corto-al.html

jueves, 15 de diciembre de 2011

Los fraudes financieros.


 ....


El fraude de las participaciones preferentes.

 Las participaciones preferentes se han vendido y se venden en muchos casos por bancos y cajas como productos de bajo riesgo con la excusa de que el banco la recompra cuando uno quiera, cuando en realidad el riesgo es alto y la recompra es en todos los casos a un precio muy inferior al adquirido. Es decir, no dicen toda la verdad a sus clientes y ahí es donde puede residir el fraude o engaño. Para saber todas las características, podéis acudir a la página oficial de la CNMV. Como más importante destacar que se trata en realidad de emisiones de deuda privada en su mayoría a perpetuidad, lo que significa que no se amortiza hasta que la entidad lo crea conveniente aunque puede darse el caso que se amortice pasados 10 años de la emisión. Esta emisión contabiliza, además para la entidad, como recursos propios (como ven es bueno para ellos) y no como deuda a largo plazo. También destacar que no hay obligación por parte de la entidad de repartir los cupones anuales a los inversores si ésta no ha tenido beneficios durante el ejercicio anual de su actividad, por tanto, puede que un año el inversor no cobre su cupón anual si la entidad ha tenido pérdidas y este cupón, además, no se acumula para el siguiente año, es decir, no ocurre el "este año no he cobrado el cupón, así que el año que viene cobro dos, el que me toca y el que no cobré". Así que afecta todavía más al cálculo de la rentabilidad expresada en la TIR, ya no sería la que se iba anunciando, sinó mucho menor. Y destacar, también, que de "preferente" sólo tiene el nombre, pues en caso de quiebra de la entidad el tenedor de una participación preferente se coloca a la cola en concurso de acreedores y seguramente no acabe viendo "absolutamente nada" del dinero que invirtió. Hay muchos más detalles aunque creo que éstos son los más importantes a tener en cuenta cuando un director de banco intente vendernos la moto. Como ven y para acabar se darán cuenta que a la hora de querer deshacernos, además, de dicha emisión por cualquier motivo (se necesita el dinero, querer invertir en otra parte...) van a resultar difícil colocar dicha emisión en el mercado secundario o en el OTC ("over the counter", es decir, entre particulares para entendernos) al mismo precio que la compramos (y casi en ningún caso a un precio mayor). Y ahí aparece el negocio del banco también, vende a 10 te lo recompra a 6 y tal vez sólo te ha pagado 1 en cupones. TIR para el banco 56%, TIR para el inversor -17%. (calculado en excel teniendo en cuenta plazo dos años, primer año se paga cupón, segundo la entidad tiene pérdidas y no paga, el inversor decide entonces recuperar su inversión). En conclusión, se ha de tener mucho cuidado y no creer que por ser la entidad de siempre nos ofrecerá siempre lo mejor. Este producto no es para vender como churros y si nos ofrecen éste u otros debemos siempre informarnos debidamente y sobre todo no decidir a la ligera algo que puede ser a muy largo plazo. Ahora bien, sólo en unos muy pocos casos podría tratarse de una buena inversión: dinero que no vayamos a necesitar en 20 años, por ejemplo, y queramos una posible mayor rentabilidad que un depósito. Como ven muy pocos casos y aún así también habría que analizar bien a la entidad, fijarse bien en la rentabilidad que nos ofrece y si es posible que la cumpla,... Como información adicional decirles que hace poco realizamos,algún compañero de la universidad de Barcelona y yo, un estudio de rentabilidades de las participaciones preferentes y como conclusión decirles que ahora mismo (o más bien hace unos 8 meses) no hay nada atractivo en el mercado, rentabilidades bajas para un plazo de inversión tan largo. Además muchas incertidumbres sobre que entidad resistirá esta crisis.
http://www.cnmv.es/DocPortal/Publicaciones/Fichas/Ficha_DSP.pdf


Lo que está ocurriendo es que pequeños ahorradores que fueron engañados por sus propios directores de bancos, invirtieron todos sus ahorros en estas acciones que ahora cuando quieren rescatar por problemas de liquidez, el Banco se las recompra por un 40 % menos del valor de compra. Un Robo institucionalizado. Y esto no ha acabado, cuando las Cajas y Bancos comiencen, por verguenza, a publicar sus cuentas sin maquillar y afloren las pérdidas, las acciones preferentes dejarán de proporcionar rentabilidades al inversor. Todas esta “letra pequeña” fue omitida de manera maliciosa por parte de los Bancos vulnerando la Ley de consumidores y usuarios y la normativa de la Comisión Nacional del Mercado de Valores.Los expertos señalan que el gancho de la rentabilidad es uno de los dos factores que están facilitando la colocación de preferentes. “Se están vendiendo a base de rentabilidad alta y esfuerzo comercial. La red comercial supone buena parte de la explicación”, indica Alberto Roldán, director de análisis de InverSeguros. Pero las firmas coinciden en que el rendimiento que ofrecen estos activos es insuficiente para compensar los múltiples riesgos que implican.
En primer lugar, las preferentes son instrumentos perpetuos. El banco o caja suele reservarse una opción de amortización a partir del quinto año, pero no siempre sucede así. El minorista no tiene ningún control sobre el horizonte temporal de su inversión y no puede planificar cuándo recuperará los fondos aportados inicialmente. 
Otra de las incertidumbres va ligada precisamente al precio de recompra de la deuda. Si la entidad decide finalmente amortizar las preferentes y lanzar una oferta de adquisición, el precio de compra puede ser inferior al de emisión, con lo que el ahorrador recibirá por sus activos menos de lo que pagó por ellos. Así ha sucedido, por ejemplo, en las últimas recompras realizadas en España (ver cuadro), en las que las entidades han pagado entre un 40% y un 50% del valor nominal del activo.Fuente: http://www.carlosguerrero.es/2010/10/16/las-acciones-preferentes-son-una-estafa/

La CNMV ha lanzado una advertencia sobre 20 chiringuitos financieros que operan en el mercado de divisas (Forex) y que podrían ofrecer servicios falsos o engañosos, después de que la Autoridad Europea de Valores y Mercados (ESMA), avisara de los riesgos que supone invertir en este mercado.

La Comisión Nacional del Mercado de Valores (CNMV) advierte que, “cada vez con más frecuencia, hay entidades o páginas web que ofrecen la posibilidad de invertir en el mercado de divisas” directamente o por medio de plataformas de negociación, en productos derivados sobre divisas (contratos por diferencias (CFD), futuros, contratos ‘rolling spot’, etc). Lo que ha impulsado la proliferación de entidades no registradas que prestan servicios de inversión engañosos.
De manera que la CNMV se suma a las recomendaciones hacia los inversores minoristas que decidan poner su dinero en el mercado de divisas (Forex) ofrecidas hoy por la Autoridad Europea de Valores y Mercados (ESMA).
Por muy obvios que puedan parecer estos avisos, no siempre se tienen en cuenta. La primera de estas advertencias versa sobre la complejidad del Forex, por lo que el acceso al mismo debería hacerse “siempre a través de entidades debidamente autorizadas”.
“Antes de plantearse ninguna inversión en este mercado el inversor deberá hacer los análisis oportunos a fin de conocer los altos riesgos en que puede incurrir en sus inversiones. En particular, deberá tener en cuenta que las pérdidas que puede sufrir pueden llegar a ser superiores al capital invertido”, continúa.
Y su tercer y último aviso es que “algunos de los productos y/o servicios ofrecidos pudieran ser falsos o engañosos”. De manera que advierte de las siguientes entidades o páginas web:
- www.gestionforex.com
- www.alianzaforex.com
- www.tecnoforex.net
- www.forexgala.com
- www.inversionfx.com
- www.sistemasforex.com
- www.Ifxglobal.com
- http://alianzaforex.com
- www.BForex.com (BForex Ltd.)
- www.dailyfx.com
- www.easy-forex.com (Easy Forex)
- www.4xp.com
- www.fapturbo.com
- www.Forexyard.com
- www.gcitrading.com (G C I Financial)
- www.Fcamsa.com (Forex Capital Asset Management)
- www.forexglobalfx.com (Forex Global)
- www.mercadivisasinternacional.com (Mercadivisas Internacional)
- www.Froexambush.com
- http://inversionesenforex.org

Para solventar dudas adicionales, el organismo regulador de los mercados españoles añade la dirección web http://www.cnmv.es/Portal/Advertencias.aspx para que los usuarios comprueben si la entidad con la que van a operar está autorizada. Asimismo, pone a disposición el teléfono de la Oficina de Atención al Inversor de la CNMV: 902 149 200.Fuente:http://www.grupoinvergest.com/blog/2011/12/%C2%A1cuidado-20-chiringuitos-que-operan-en-el-mercado-de-divisas/#more-4905
La Comisión Nacional del Mercado de Valores (CNMV) ha advertido de un total de 31 entidades de Bélgica, Jersey, Luxemburgo, Reino Unido y Suecia no autorizadas para ofrecer servicios de inversión.
   En concreto, el organismo presidido por Julio Segura indica que el supervisor belga ha informado de que Longwood Trading (http://www.longwood-trading.com/) y Provideo Financial no es una entidad autorizada para presentar servicios de inversión, mientras que el supervisor luxemburgués ha comunicado que la entidad Premier Partners (http://www.premier-partners.com/) no figura en sus registros de empresas de servicios de inversión.
   Además, la JFSC de Jersey advierte de que Macellum Capital Management (http://macmanagementllc.com/), Nova Portfolio Management y Nova UK no están habilitadas para ofrecer al público servicios de inversión.
   A su vez, el supervisor noruego ha informado de que Chenglong International (http://www.chenglong-international.com/) y Ellis Stanley Alden (http://www.esaglobalservices.com/) no están habilitadas para ofrecer al público servicios de inversión.
   La FSA británica avisa de que las compañías First Private Clients(http://www.firstprivateclients.com/), Global Network Fiduciary, Grenfell and Blackrock Associates (http://www.grenfellassociates.com/), MKL Business Services,(http://www.mklbpo.com/), Nova Portfolio Management (http://www.novauklimited.com/, http://www.novaukltd.com/), Platinum Funds Management (http://platinumfundsmanagement.com/), Rothridge Consulting Group (http://www.rothridgeconsultinggroup.com/), Sarasin Funds Management (http://www.sarsinfunds.com/), Swan Asset Management (http://www.swanmgmt.com/), Waight and Caffie Company (http://www.waightcaffie.com/), Winterthur Fund Management (http://winterthurfundmanagement.com/) no están habilitadas para prestar servicios de inversión.
   Finalmente, el supervisor sueco informa de que Asian Capital Group(http://www.asiancapitalgrp.com/), Blackstone Asset Managemen (http://www.blkfinance.net/), Boston Private Equity (http://www.bostonpe.com/), Centaur Global Advisors (http://www.centaur-advisors.com/), Dailey Securities (http://www.daileysecurities.us/), Ellis Alden (http://www.ellisalden.com/), Ellis Stanley Alden, Esa Global (http://www.esaglobalservices.com/), Howard Gary & Company(http://www.howardgaryandco.com/) y Kennedy Anderson Mergers & Acquisitions (http://www.kennedyandersonmerger.com/) no cuentan con autorización para ofrecer servicios de inversión.www.cotizalia.com/fotos/guia_chiringuitos.pdf


http://www.finanzasparatodos.es/es/index.html
Consejos para prevenir fraudes y evitar los "chiringuitos  financieros"en este fatídico 2011,según el diario "La Gaceta" :
Primero, comprobar
En primer lugar, si dudamos, hay que comprobar que la entidad en cuestión está registrada. Si se trata de una sociedad o agencia de inversión, el ahorrador deberá acudir a los registros de la CNMV, mientras que si hablamos de una entidad de crédito, hay que acudir a los archivos del Banco de España.


Pero, ¿cómo se reconoce a un chiringuito financiero de una entidad legal?
Suelen ofrecer elevados rendimientos en sus productos financieros con escaso o nulo riesgo. Este es el cebo más clásico para aprovecharse de los inversores menos informados o de los más confiados. Cuando no pueden justificar las pérdidas, cambian de nombre o desaparecen.
Utilizan canales tradicionales (teléfono, correo ordinario y electrónico, páginas web, anuncios...) para ponerse en contacto con sus potenciales clientes.
Tantean a sus víctimas con la técnica de las predicciones acertadas: consiste en realizar un número determinado de llamadas a potenciales clientes en las que la entidad se presenta, sin pedir dinero. En la mitad de las llamadas el supuesto estafador realiza una predicción y en la otra mitad, la misma, pero de signo contrario. Por ejemplo, que un valor va a subir o bajar. En los días siguientes repiten el procedimiento, pero sólo al grupo al que se realizó la predicción acertada. Y así sucesivamente, hasta que sólo queda un número reducido de convencidos.
Sus responsables tienen apariencia respetable, por eso visten con elegancia y reciben a sus clientes en oficinas de lujo. Aunque, realmente, es difícil conseguir citas personales con ellos, porque desean dar la imagen de personas muy ocupadas.
Dan explicaciones incomprensibles, usan muchos tecnicismos y sus productos suelen estar relacionados con mercados exóticos. Su técnica más utilizada es la de utilizar argumentos para lograr una decisión inmediata: presentan oportunidades únicas de inversión que no volveremos a encontrar.
Manténgase alerta si su contacto se vuelve inaccesible, no atiende a las solicitudes de reembolso o si no obtiene información alguna sobre el estado de sus inversiones. Si ya les ha entregado el dinero es muy difícil recuperarlo. Los estafados no pueden exigir la cobertura de los Fondos de Garantía de Inversiones o de Depósitos.Fuente: http://www.blogger.com/goog_1884035003


http://youtu.be/kOM571-CKE0

www.elpais.com/todo-sobre/tema/caso/Gescartera/53/
es.wikipedia.org/wiki/Caso_Gescartera
http://www.elmundo.es/especiales/2001/09/economia/gescartera/
http://www.ausbanc.es/web/home.asp
http://www.europapress.es/economia/finanzas-00340/noticia-economia-cnmv-advierte-31-chiringuitos-financieros-belgica-jersey-luxemburgo-noruega-unido-suecia-20111214143833.html
http://www.grupoinvergest.com/blog/2011/12/%C2%A1cuidado-20-chiringuitos-que-operan-en-el-mercado-de-divisas/#more-4905
http://www.taringa.net/posts/info/4043730/conoce-tipos-de-estafas.html
http://www.extremaduraaldia.com/seguridad-al-dia/rectificacion-al-articulo-estafas-en-los-concursos-televisivos-/127691.htmlhttp://business.ftc.gov/documents/sbus24-como-evitar-estafas-de-articulos-y-servicios-de-oficina
http://noledigasamimadrequetrabajoenbolsa.blogspot.com/2010/05/chiringuitos-financieros.html
http://es.wikipedia.org/wiki/SOFICO
 http://www.rankia.com/blog/subastas-judiciales/974948-cercano-pais-estafas
http://www.riesgoymorosidad.com/la-teoria-de-los-ciclos-de-las-estafas/
 http://www.heraldo.es/noticias/economia/absuelven_directivos_ava_ernst_young_los_delitos_insolvencia_punible_societario.html
 http://pandugar.wordpress.com/2010/12/14/