Mostrando entradas con la etiqueta FONDO GARANTÍA DE DEPÓSITOS. Mostrar todas las entradas

miércoles, 9 de mayo de 2012

EL INCIERTO FUTURO DEL AHORRADOR ESPAÑOL.


Cada vez que durante el gobierno del presidente Rodriguez Zapatero algún ministro o el gobernador del Banco de España ,conocido con las siglas de MAFO, tranquilizaba a la plebe con aquello de "nuestro sistema financiero es muy solvente" o similar ,en algún lugar del mundo se rompía una vajilla entera de Sèvres... Ahora seguimos con lo mismo : "Don´t worry...be happy".Hace pocos días en una comparecencia ante el parlamento español el señor gobernador del Banco de España "tranquilizaba " a la población al recordar que el Fondo de Garantía de Depósitos está muy vacio.Se ha utilizado para que el FROB pudiera realizar su "muy útil" labor de convertir a unas cajas de ahorro virtualmente en quiebra a unos bancos -resultado de las fusiones calientes o frías- también en situación similar a la insolvencia.
Cada nueva noticia es más intranquilizadora que la anterior.Y aquí pagarán ,como suele suceder,justos por pecadores.Se han presupuestado recortes multimillonarios en todo tipo de servicios públicos del Estado y demás administraciones ,con pasmo y quebranto de todo tipo de ciudadanos.Se están incrementando la  presión tributaria,a pesar de las promesas electorales, y la financiación le sale al Estado cada vez más cara,mientras se desploma el prestigio,influencia y solvencia internacional de España.
Que una entidad como Bankia,producto de la amalgama (es una fusión fría pero ya se "calentará") de siete cajas de ahorro capitaneadas por Caja de Madrid,con una cantidad muy importante de ahorradores y accionistas ,se encuentre en apuros graves, precise de otro rescate multimillonario con ayudas públicas es un signo de que huele a podrido en Dinamarca.Pero el problema no es para los daneses,en realidad no pertenecen ni tan siquiera al Euro,el problema es de España.Sus ahorradores ya no saben para donde mirar ni a quien creer.Aquí seguramente ha fallado todo : la gestión política de varios gobiernos,la supervisión del Banco de España,la gestión de los responsables políticos de las CCAA que pertenecían a los consejos de administración de las cajas etc.En Irlanda los bancos necesitaron rescate,en Holanda ING necesitó un gran rescate,en Bélgica también ,el grupo Fortis etc.Pero en España la debilidad es extrema nuestra situación interna,lucha entre gobierno central (en manos del PP) y las CCAA (estén con quien estén) es otro lastre.Es una olla de grillos Lo malo es que esos insectos ,al menos por el momento ,no nos quitarán el hambre.

El ministro de Economía de España, Luis de Guindos, ha afirmado este martes que la posibilidad de que la delicada situación económica de Grecia provoque un "corralito" en España es un "sinsentido".

De Guindos rechazó que un empeoramiento de la crisis griega pueda tener unas implicaciones para otros países como España que lleven a decretar una congelación sobre los fondos de sus bancos para evitar una huida masiva de su capital, una relación que, aseguró, "no tiene ninguna racionalidad".

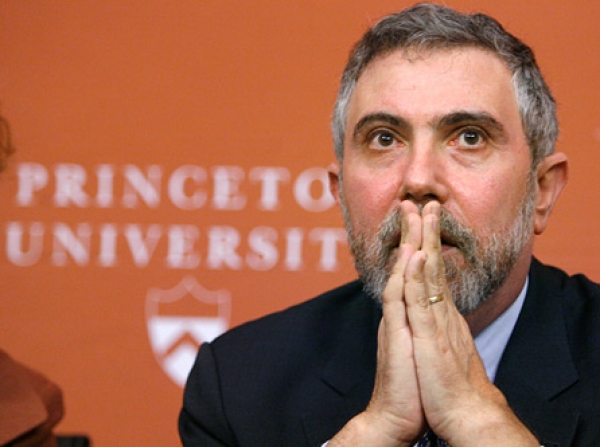
Vamos a intentar primero que Grecia no salga del euroEl premio Nobel de Economía y articulista del New York Times, Paul Krugman, advirtió el pasado fin de semana sobre un posible corralito en España tras la salida de Grecia del euro, que fechó en junio, que provocaría que los bancos españoles e italianos sufran "enormes retiradas de dinero" mientras los "depositantes intentan transferir su dinero hacia Alemania
.
Fuente: http://www.20minutos.es/noticia/1449486/0/de-guindos/corralito/espana/


¿Puedo sacar mi dinero cuando quiera?

Hay que recordar que los depósitos y productos de renta fija establecen una serie de condiciones para recuperar el dinero —la letra pequeña—. Por tanto, además de la correspondiente penalización por realizar reembolsos antes de tiempo, la entidad puede imponer límites tanto sobre las cantidades de dinero como sobre los plazos en los que se pueden sacar los fondos.
En cuanto al dinero que los clientes tienen en cuentas a la vista, se puede traspasar sin límite, tanto a través de Internet como en las propias oficinas. Para cancelar una cuenta, sin embargo, se tienen que presentar en la sucursal todos los titulares de la misma.

¿Para qué está el Fondo de Garantía?

En caso de quiebra de una entidad la ley estipula que el Fondo de Garantía de Depósitos, un instrumento financiado por las propias entidades, cubrirá hasta 100.000 euros por ahorrador y banco. Este límite se fijó por el Gobierno tras el colapso de Lehman Brothers para reforzar la confianza en el sistema financiero europeo.
No obstante, tras la decisión tomada en diciembre por el anterior Ejecutivo de que fuera el propio sector quien pagase los rescates, se estipuló que el dinero necesario para ayudar a las entidades con problemas saliese de este fondo, lo que le ha dejado para pocas alegrías. Esta hucha tiene actualmente 2.350 millones de patrimonio (no hay datos públicos), incluyendo las aportaciones de 2011. Cada año se recaudarán unos 2.000 millones.
Por el lado contrario, ha desembolsado 8.500 millones. Hasta ahora, el fondo ha pagado los 1.300 millones que se colocaron en CCM; 5.289 millones para la CAM, 953 millones en Unnim y otros 1.000 millones en Banco de Valencia. Junto a ello tiene comprometido cubrir el 80% de la posible morosidad que aparezca en sus carteras de créditos. Según estimaciones, podría alcanzar los 6.250 millones sobre un total de 27.000 millones.
Por su parte, el Fondo de Reestructuración Ordenada Bancaria (FROB) ha comprometido unos 14.300 millones en la reestructuración del sector, en su mayor parte a través de acciones preferentes a cambio de un 7,75% de interés. Para Bankia y el resto de procesos que se presenten dispone de otros 15.000 millones gracias a la reciente ampliación de su capacidad por 6.000 millones aprobada por el Gobierno.

¿En qué situación quedan los clientes con preferentes?

Una parte de los inversores en preferentes ya aprovecharon la ventana abierta por Bankia para convertir estas participaciones en acciones. La entidad canjeó mediante esta operación 1.274 millones, aunque las condiciones fijaban que solo recibirían el 100% si permanecían un año sin vender los nuevos títulos. Los que optaron por esta opción, además de acumular fuertes pérdidas por el precio al que se fijó el canje, están en la misma situación que los accionistas: a expensas de la evolución de la cotización y esperando que remonte a medio plazo para recuperar su inversión.
Otra gran parte de inversores en preferentes, sin embargo, siguen sin poder canjearlas. El banco tiene pendientes aún otros 3.000 millones en estos productos.FUENTE: 
http://economia.elpais.com/economia/2012/05/08/actualidad/1336483962_177349.html


Aznar no quería que se usara el FROB. 
Aznar criticó duramente el Fondo de Reestructuración Ordenada Bancaria (FROB) aprobado la semana pasada por el Gobierno de José Luis Rodríguez Zapatero para ayudar a las entidades financieras por tratarse de un premio de miles de millones de euros a las cajas de ahorro "que han demostrado ser, cuando menos, incompetentes".

"Las cajas de ahorro han demostrado ser, cuando menos, incompetentes"

El presidente de FAES aseveró que el sistema financiero "tiene que volver a funcionar normalmente sin el apoyo de las medidas públicas temporales de emergencia que se implantaron como respuesta ante la amenaza de colapso".
Por ello, rechazó el FROB con el que el Gobierno de Zapatero "se dispone a premiar con miles de millones de euros, que salen de los bolsillos de las familias, de las pymes y de los autónomos, a banqueros y directivos de las cajas de ahorro que han demostrado ser, cuando menos, incompetentes".
Afirmó que los dirigentes de esas cajas de ahorro "en cualquier empresa, serían despedidos" mientras que este gobierno "les premia regando con el dinero de todos a las entidades que han demostrado no saber dirigir".

Aznar insistió en que "la recapitalización con dinero público de entidades con problemas sólo debe hacerse en aquellas que sean viables" y apuntó que "la mejor señal sobre la viabilidad futura de una entidad financiera es que inversores privados estén dispuestos a arriesgar su dinero en ella".

Añadió que "en aquellas entidades que no logren demostrar su viabilidad, lo lógico sería iniciar un proceso de liquidación ordenada que proteja los legítimos intereses de los depositantes".
Al contrario de lo mantenido por Zapatero, Aznar afirmó que "no tiene sentido decir que no se dejará caer a ninguna entidad" porque "deberán caer todas aquellas que resulten inviables" para "evitar una permanente transfusión de dinero público hacia unos bancos o unas cajas de ahorros 'zombies' que lastrarían el proceso de recuperación económica".
Fuente : 
http://www.publico.es/dinero/236427/aznar-propone-privatizar-las-cajas-de-ahorro


MADRID, 9 May. (EUROPA PRESS) -
   El consejo de administración de Banco Financiero y de Ahorros (BFA) ha solicitado la entrada del Estado en su capital, lo que supone la nacionalización de su filial cotizada Bankia, según lo propuesto por su nuevo presidente, José Ignacio Goirigolzarri.
   El consejo ha solicitado la conversión de los títulos emitidos por importe de 4.465 millones de euros recibidos en forma de préstamo público por el Fondo de Reestructuración Ordenada Bancaria (FROB) en acciones ordinarias, según informó el Banco de España.
   El organismo que preside Miguel Ángel Fernández Ordóñez explica que los acontecimientos de las últimas semanas en torno a Bankia y la creciente incertidumbre sobre el futuro de la entidad han hecho aconsejable la aportación de recursos públicos en su capital para acelerar el saneamiento.
   El Banco de España sostiene que BFA-Bankia es una entidad solvente que sigue funcionando con absoluta normalidad y sus clientes y depósitantes "no han de tener motivo de preocupación".Fuente:

http://www.europapress.es/economia/noticia-bankia-solicita-entrada-estado-capital-20120509214723.html

martes, 8 de mayo de 2012

LA CRISIS DE BANKIA Y LA DIMISIÓN DE RODRIGO RATO.


El hasta ahora presidente de Bankia, Rodrigo Rato, ha presentado hoy su renuncia por "estimar que es lo más conveniente para esta entidad", considerada como clave para la reestructuración del sistema financiero español. En un comunicado remitido a los medios, Rato añade que va a proponer al consejo de la entidad la designación de José Ignacio Goirigolzarri como consejero y futuro presidente del grupo. La decisión, además, coincide con los planes del Gobierno de poner en marcha de forma inminente un plan de saneamiento para Bankia que prevé la inyección de cerca de 10.000 millones de dinero público con el objetivo de cubrir su riesgo inmobiliario. Junto a ello, también se cambiarán gestores y parte del consejo.
Rato ha querido lanzar un mensaje "muy tranquilizador" a los 10 millones de clientes de la entidad después de anunciar su dimisión. "Bankia es una entidad con un nivel de solvencia muy alto, además con una muy robusta situación de liquidez y con una plantilla de profesionales espléndida que sirve a 10 millones de clientes y a los 400.000 accionistas", ha declarado, según informa Europa Press, antes de participar en un acto organizado por el centro universitario de estudios Financieros en Madrid, en el que ha coincidido con el ministro de Economía y Competitividad, Luis de Guindos. El todavía presidente de Bankia ha añadido que ha decidido proponer como su sucesor al frente de la entidad a Goirigolzarri, al que "todos reconocemos con un gran prestigio personal y profesional".
Las grandes, Santander, BBVA y Caixa, fueron consultadas durante todo el proceso porque se considera que la solución de Bankia era "fundamental para nosotros, para la salud del sistema y de la economía española", según un ejecutivo de una de esta entidades que pide el anonimato.Ahora su preocupación es que no se generen inquietudes en los 10 millones de clientes entiendan que no están en peligro sus ahorros porque la entidad será saneada por el Estado. "Hemos empezado otra época que los mercados, poco a poco, irán  valorando". Fuente: http://economia.elpais.com/economia/2012/05/07/actualidad/1336394387_753458.html

El origen del banco se remonta al Sistema Integral de Protección (SIP) que formaron en el verano de 2010 siete cajas de ahorros: Caja Madrid, Bancaja, Caja de Canarias, Caixa Laietana, Caja de La Rioja, Caja Ávila y Caja Segovia.
El SIP consistió en integrar bajo un mismo grupo bancario sus negocios pero manteniendo aparte sus marcas locales. Con esta 'fusión fría' formaron el tercer grupo por activos de España, 339.021 millones en 2009, pero el primero por volumen de negocio, 376.619 millones. Es decir, la entidad con mayor concentración de riesgo en este país.
Para cumplir con las exigencias de capital exigidas por el Gobierno, el SIP de cajas de ahorros se transformó en banco con la constitución del Banco Financiero y de Ahorros (BFA).
BFA es la matriz de Bankia y es donde están agrupados los activos problemáticos de las antiguas cajas de ahorros. El primero se quedó con los activos inmobiliarios y algunas participaciones industriales, mientras que el segundo, que es el que cotiza en Bolsa, se quedó con el negocio financiero.Fuente:
 http://www.elmundo.es/elmundo/2012/05/07/economia/1336411669.html


El Gobierno de Mariano Rajoy nacionalizará este viernes Bankia y también su matriz BFA, en la que será la operación de rescate bancario más importante de la historia de España, según han confirmado al sector fuentes financieras conocedoras del plan gubernamental. La razón es el desfase patrimonial que acumula de manera conjunta Bankia y BFA, que ronda los 20.000 millones, por la que el auditor Deloitte se negó a firmar las cuentas de BFA, lo que ha sido el desencadenante de la marcha del hasta ayer presidente de Bankia, el ex ministro de Economía, Rodrigo Rato.
Según las fuentes consultadas, está previsto que al mismo tiempo que el viernes se anuncie la inyección de fondos públicos a Bankia y su nacionalización junto con la de su matriz BFA se haga pública también el contenido del informe de auditoría de Deloitte, que no fue presentado junto a las cuentas remitidas el viernes día 4 de mayo a la CNMV, fuera del plazo que expiraba al término del mes de abril. Con su presentación, Economía pretende reconocer el problema y al mismo tiempo comunicar a los mercados que se afronta de manera inmediata la solución.Fuente:
http://www.elconfidencial.com/economia/2012/05/08/el-gobierno-nacionalizara-bfabankia-el-viernes-por-un-agujero-de-casi-20000-millones-de-euros-97576/

7.000 millones de euros. Es lo que el Gobierno calcula que tendrá que prestar a Bankia para empezar a hablar. No está claro si hará falta más dinero y ni siquiera que vayamos a cobrar. Tampoco es el primer cheque: el Estado ya había prestado antes otros 4.465 millones, hace dos años, como regalo de bodas por la fusión entre Bancaja y Caja Madrid. En total, son 11.465 millones: más que todo el hachazo en educación y sanidad (10.000 millones), casi seis veces más que los recortes en Ciencia e I+D (2.000 millones), tres veces lo que se ahorró con la bajada de sueldos de los funcionarios (4.000 millones) o más de siete veces lo que se recortó al congelar las pensiones (1.500 millones).
12.992 millones de euros. Es lo que se supone que valía Bankia según su propia contabilidad, su valor en libros hace algo menos de un año. Para la salida a bolsa, el 20 de julio de 2011, se ofreció un descuento del 60% sobre esta cantidad para motivar a inversores a entrar en este pastel. Ni aún así: desde que cotiza, el valor de Bankia (el de la bolsa, no el de los libros) se ha reducido un 38% más.
4.600 millones de euros. Es lo que vale Bankia, según su capitalización bursátil de ayer. Es decir: los mercados valoran a esta entidad financiera en un tercio de lo que el Estado tendrá que poner para reflotarla a ella y a su matriz, el BFA, que es una especie de banco malo donde el genio financiero de Rodrigo Rato –aconsejado por MAFO– dejó toda la basura del ladrillo para ver si así podía aguantar. En ese almacén nuclear se guardan 30.000 millones en activos tóxicos, un 3% del PIB nacional o todo el recorte del gasto público de este año. Dentro de esa cifra hay también 5.000 millones en suelo, un patrimonio que se ha devaluado aún más. Es obvio que el dinero público prestado difícilmente va a regresar.
Fuente:
http://www.escolar.net/MT/archives/2012/05/el-agujero-de-bankia-en-cinco-cifras-que-se-entienden.html


"La confianza depositada en nosotros por más de 10 millones de clientes y más de 400.000 accionistas es una de las mayores satisfacciones que he tenido como Presidente de Bankia". así se despedía ayer rodrigo rato en su comunicado de la presidencia de bankia, sin precisar que los accionistas -empleados incluidos- que confiaron en él para la salida a bolsa acumulan unas pérdidas del 36,8% desde el 19 de julio del pasado año, fecha de su estreno bursátil. se trata del peor comportamiento en bolsa de los grandes bancos españoles.la salida de Rato de la presidencia de Bankia llega antes de cumplirse un año en bolsa, en concreto apenas han sido nueve meses en los que salvo los primeros días siempre estuvo por debajo del precio de salida. Sus acciones fueron vendidas a los accionistas que quisieron participar en su salida a bolsa a 3,75 euros y ayer cerraron a 2,37 euros, su mínimo histórico. Se trata de una pérdida del 36,8%, el peor registro de todos los bancos que cotizan en el ibex 35
todos ellos registran descensos, pero ninguno del calado de bankia. el único valor que se acerca es Caixabank, que cede también más de un 36%, seguido de Banco Popular (-32%). Santander y BBVA ceden desde el día de la colocación de bankia un 31% y un 25%, respectivamente. el menos malo de todos los bancos es Bankinter, que cede un 13%, casi 25 puntos porcentuales menos que Bankia.Fuente:
http://www.idealista.com/news/archivo/2012/05/08/0445549-rato-deja-a-400-000-accionistas-de-bankia-con-un-37-de-perdidas-el-peor-comportamiento-de-todo-el


Banco Financiero y de Ahorros (BFA), matriz de Bankia y en la que el grupo ha aparcado sus activos inmobiliarios, aglutina 37.517 millones de euros en créditos a la construcción y la promoción inmobiliaria. La cifra es muy superior a la de sus principales competidores. Santander acumula 23.442 millones, BBVA 14.158, Caixabank 22.437, Sabadell 9.402 y Banco Popular 16.481 millones.
Dicen los ingleses que dos pavos no crean un águila. El mundo de las finanzas suele explicar que la fusión de Caja Madrid, Bancaja, Caja de Canarias, Caja Ávila, Caja Segovia, Caixa Laietana y Caja Rioja, lejos de crear una gran entidad solvente gestó un gigante con pies de barro.
Se hizo con un Sistema Institucional de Protección (SIP), fórmula que permitía fusiones frías —cada entidad conserva su identidad— entre cajas de ahorros de distintas comunidades autónomas. Esta vía, avalada en su día por el Banco de España, fue la preferidad por aquellas regiones que no querían perder influencia en sus entidades. Así, se usaron más con un criterio político que de eficiencia y rentabilidad.
A pesar de eso, Bankia siguió adelante. Hasta el punto de que protagonizó una histórica salida a Bolsa, el pasado verano, que se interpretó como clave para el futuro del sistema financiero españo. Para evitar un fracaso rotundo, y según se admite en el sector, el resto de entidades salieron al rescate de la operación: buena parte de las acciones colocadas entre inversores institucionales fueron adquiridas por el resto de bancos españoles.
A día de hoy, esas mismas entidades admiten que Bankia sigue siendo un problema. Al juntarla con otro banco o caja —hubo contactos con CaixaBank, pero fracasaron—, explican esas fuentes,se corre el riesgo de que los problemas de BFA se lleven por delante a un hipotético socio. Así las cosas, solo parece quedar una opción: el dinero público.


lunes, 16 de abril de 2012

MIEDO AL "CORRALITO" EN ESPAÑA.


Imagine por un momento que usted acude a su banco con un dinero que tiene ahorrado para contratar un depósito a plazo fijo o bonos del Estado. No tiene conocimientos financieros y, por tanto, lo que busca es un producto seguro que le deje una rentabilidad pero sin asumir riesgos. Llega el día en que usted necesita sacar ese dinero y acude a su mismo banco, pero en lugar de recuperarlo sin problemas, se entera de que lo que contrató no era lo que pensaba, sino unas participaciones preferentes de la entidad y que el banco tiene carta libre para hacer con su dinero lo que quiera sin que usted pueda reclamarle ni tenga margen de maniobra para revertirlo.

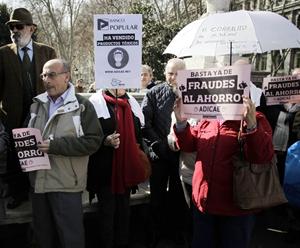
Bancos y cajas de ahorros continúan bloqueando los ahorros de decenas de miles de consumidores que contrataron participaciones preferentes –en la mayoría de los casos con engaños, creyendo que contrataban un producto sin riesgo-, amparándose en la interpretación interesada de unas instrucciones dadas por la CNMV y el Banco de España para negarse a tramitar órdenes de venta de preferentes.

Las asociaciones de consumidores han cargado contra “la impunidad de los bancos”, a quienes culpan de la crisis, y han reclamado una mejora de la competencia en este sector, algo que consideran “más necesario que nunca” debido a la concentración de entidades a consecuencia de la crisis.

Estas modalidades de inversión, que van desde los llamados "swaps" inmobiliarios hasta las participaciones preferentes, pasando por la adquisición de deuda subordinada, fueron acercadas a los clientes de los bancos durante el estallido de la burbuja inmobiliaria de 2007.
En ese momento, cuando el país aún disfrutaba de los últimos meses de prosperidad, aquellas propuestas fueron vistas por los clientes de los bancos como opciones atractivas para cuidar y ampliar sus ahorros.
Pero la irrupción de la crisis financiera nacional e internacional terminó por diezmar el dinero depositado en cuestión de meses. Y, según denuncian los propios damnificados, este despojo se llevó a cabo sin que los ahorristas fueran notificados debidamente de que podrían quedarse sin sus inversiones en caso de que la situación del sistema financiero sufriera una parálisis.
De acuerdo con la Asociación de Usuarios de Bancos, Cajas y Seguros de España (Adicae), los bancos y las cajas locales cometieron un abuso de confianza, en especial con sus clientes más antiguos, al ofrecerles hacer depósitos con renta variable e ilusionarlos con que se trataba de una inversión segura y redituable.
Pero luego la mayoría de estos pequeños inversores, en gran parte jubilados, se encontraron con que el 50% o más de su dinero se había esfumado junto con la prosperidad de España.

La banca española ha dedicado el grueso de la financiación obtenida en el BCE para invertir masivamente en deuda pública, con un incremento de sus posiciones del 21,6% en 2011. En cambio, no sólo no concede crédito nuevo a empresas y familias, sino que éste sufrió el año pasado su mayor caída desde 1962, el 3,3% interanual. El descenso de las hipotecas fue todavía superior, del 5,7%, el mayor de la historia.
Así lo aseguran los últimos datos publicados por el Banco de España, que confirman la queja habitual en la opinión pública: que el grifo del crédito sigue cerrado y que no es un problema de liquidez sino del uso de la misma. Las entidades prefieren dedicarla al famoso carry trade, muy lucrativo y mucho más seguro que la actividad crediticia.


En su Blog ,Marc Vidal afirma: 
"El gobierno español es incapaz de sostener sus propias afirmaciones.El fondo de garantía de 100.000 euros recién estrenado es menos real que un billete de 7,20 euros. El Estado sabe que una quiebra oficial de una entidad bancaria en España supondría la insolvencia definitiva del país pues es imposible cubrir los fondos depositados de ninguna caja media española y, ni por asomo, la de ningún banco o caja de gran volumen. Esa fallida de una caja manchega está siendo ocultada con ingentes inyecciones de liquidez diaria para no evidenciar y publicar su situación. Lo cual obligaría al uso de ese fondo de garantía y que a su vez evidenciaría la quiebra del Estado por no poder afrontarlo. Para evitarlo, ese líquido pretende retrasar la retirada de fondos por alarma y a su vez “obligar” a otras cajas a comerse el marrón, retrasar el asunto y esperar que San Pedro nos bendiga a todos."


Los ahorradores son temerosos por definición, pero esa prevención es aún mayor cuánto más modestas son sus economías. Basta echar un vistazo a los foros de Internet, para comprobar que la pregunta "¿qué hago con mi dinero?" tiene cada vez más seguidores. Las respuestas sobre cómo poner a buen resguardo los ahorros ante una catástrofe financiera general son variopintas: contratar una cuenta en divisas (dólares, libras, yenes); abrir una cuenta en un país más solvente que formara parte de un núcleo duro en caso de ruptura del euro (Alemania, Francia u Holanda, por citar los más cercanos); llevar el dinero fuera de la UE (Suiza, Estados Unidos...), depositar el dinero en metálico en una caja de seguridad o invertir en oro. Hay más. Y ninguna infalible.

Cojan su dinero y guárdenlo donde puedan, dispongan de él en fondos de entidades solventes que no son las que están pensando por su volumen y tamaño, adviertan a los suyos de que vienen tiempos muy difíciles y que aceptarlo rápidamente será un valor fundamental para sufrir menos que otros.


Según lo cuenta en su blog en el diario The New York Times, Grecia saldrá de la eurozona, "posiblemente el próximo mes", y esto provocará "cuantiosas retiradas" de los bancos de España e Italia hacia una plaza más segura como Alemania.
La consecuencia de esto, según Krugman, podría ser la imposición en estos dos países del mecanismo que se conoció en la Argentina como "corralito", en donde se limitaría el retiro de dinero en efectivo de los bancos, mientras que los entes financieros tendrían prohibido transferir depósitos fuera del país.
De acuerdo al Nobel, Alemania es el único país que puede evitar este colapso. En su visión, el gobierno de Merkel puede aceptar la inyección de capital público en Italia y España, que ayudaría a lograr las garantías para rebajar los intereses de sus deudas, o, de lo contrario, significará "el fin del euro".
La semana pasada, el gobierno de Rajoy anunció la nacionalización parcial de Bankia, el cuarto banco más grande de España y el más expuesto a activos inmobiliarios tóxicos, lo que generó aún más incertidumbre sobre la situación financiera del país.
La inyección de capital mediante la conversión de deuda en acciones hará del Estado el principal accionista de Bankia, que se convierte en el octavo banco en ser intervenido en España desde el estallido de la burbuja inmobiliaria en 2008.
Fuente:
http://www.infobae.com/notas/647542-Krugman-pronostico-un-corralito-en-Espana-e-Italia.html


http://www.mejoresblogs.com/denuncias-estafas/18281/
http://www.gurusblog.com/archives/ahorros-corralito-espana/04/12/2011/
http://elpais.com/diario/2011/12/09/sociedad/1323385201_850215.html
http://www.lanacion.com.ar/1453865-protestas-en-espana-por-una-suerte-de-corralito
http://www.cincodias.com/articulo/opinion/saneamiento-pendiente-banca-espanola/20120125cdscdiopi_3/
http://www.cincodias.com/articulo/mercados/banca-espanola-pena-bce-alemana-saca-
partido/20120414cdscdsmer_2/
http://www.ie.edu/IE/pdf/Informe_banca_espa%C3%B1ola_y_%20riesgo_soberano.pdf
http://www.periodistadigital.com/economia/empresas/2012/03/30/la-banca-espanola-podria-necesitar-mas-dinero-publico.shtml
http://es.wikipedia.org/wiki/P%C3%A1nico_bancario
http://es.wikipedia.org/wiki/P%C3%A1nico_financiero_de_1907
http://www.libertaddigital.com/economia/sera-en-octubre-por-que-las-crisis-financieras-suceden-cuando-suceden-1276414472/
http://es.wikipedia.org/wiki/Corralito
http://www.interviu.es/reportajes/articulos/el-corralito-espanol
http://smfdiario.blogspot.com.es/2012/03/preferentes-el-corralito-espanol.html
http://www.abc.es/20111206/comunidad-catalunya/abcp-corralito-pueblo-tarragona-20111206.html
http://joseluisburgos.blogspot.com.es/
 http://cinabrio.over-blog.es/article-nuevo-gobierno-espanol-creara-banco-malo-para-sanear-a-la-banca-espanola-comprandole-sus-activos-t-92016477.html
http://www.cincodias.com/articulo/mercados/crear-banco-malo-parezca/20120424cdscdimer_7/